

Cambridge Institute for Sustainability Leadership (CISL), partener instituțional al Ambasadei Sustenabilității, a publicat un raport care spune ceva foarte simplu, deși folosește un limbaj tehnic: băncile nu se mai pot uita doar la bilanț.
Trebuie să se uite și pe hartă.
Unde este fabrica?
Unde este depozitul?
Pe unde intră marfa?
Unde stă terenul agricol?
Ce se întâmplă cu hotelul, hala, centrul logistic sau spațiul comercial dacă zona se inundă, dacă vara devine mai greu de lucrat în clădire sau dacă apa ajunge mai scumpă și mai nesigură?
Mult timp, întrebările acestea au stat în alt sertar. La operațiuni. La mentenanță. La achiziții. La asigurări. În cel mai bun caz, în raportul anual, într-un capitol citit de puțini oameni.
Raportul CISL le mută mai aproape de locul unde se decid banii.
Nu pentru că băncile ar deveni brusc idealiste. Nu pentru că managerii ar trebui să vorbească altfel ca să pară mai responsabili. Ci pentru că un credit are o întrebare veche, rece și foarte practică în spate: își mai recuperează banca banii dacă lucrurile merg prost?
Iar uneori, răspunsul nu mai stă doar în Excel.
Stă și în adresă.

Două companii pot arăta la fel, dar nu sunt la fel
Imaginează-ți două companii cu cifre aproape identice.
Au venituri asemănătoare. Profit apropiat. Grad de îndatorare comparabil. Contracte bune. Manageri decenți. Pe hârtie, par două dosare de credit aproape egale.
Dar una are depozitul într-o zonă care se inundă tot mai des.
Cealaltă are spațiul într-o zonă mai sigură, cu acces mai bun, cu lucrări făcute pentru scurgerea apei, cu plan de continuitate și cu furnizori alternativi.
În vechea logică, diferența putea părea secundară. În noua logică, poate deveni financiară.
Dacă primul depozit se închide două săptămâni după o ploaie puternică, compania nu pierde doar marfă. Pierde livrări. Pierde clienți. Plătește penalități. Își consumă lichiditatea. Cere amânări. Întârzie alte plăți. Apoi, poate, ajunge la bancă pentru capital de lucru exact când cifrele încep să arate mai rău.
Asta este schimbarea importantă: vremea extremă nu intră în economie ca o fotografie spectaculoasă la știri. Intră prin întârzieri, costuri, întreruperi, active deteriorate și garanții care nu mai valorează cât păreau că valorează.
Pentru un manager, aceasta nu este o dezbatere despre convingeri. Este o conversație despre locul în care stau banii companiei.
De ce contează raportul CISL
Raportul CISL pleacă de la o observație incomodă: riscurile fizice cresc mai repede decât capacitatea sistemului financiar de a le include în preț.
Mai simplu spus, multe modele de credit se uită încă foarte mult în trecut. Ce pierderi au existat? Câte credite au intrat în dificultate? Cum s-au comportat companiile în ultimii ani?
Întrebarea este ce faci când viitorul nu mai seamănă suficient de mult cu trecutul.
Dacă o zonă a avut puține probleme istorice, dar acum are veri mai grele, episoade de ploaie mai intense sau presiune pe apă, istoricul poate liniști exact atunci când ar trebui să ridice întrebări.
Aici apare miza pentru companii.
O bancă poate începe să întrebe mai precis nu doar „cât de profitabil ești?”, ci și „cât de vulnerabile sunt locurile de care depinde profitul tău?”.
Aceasta este diferența dintre o companie care își cunoaște doar cifrele și o companie care își cunoaște afacerea.
Prima vine cu bilanțul.
A doua vine și cu harta.

Nu este despre climă. Este despre funcționare.
Pentru cititorul care se uită cu reținere la orice discuție despre sustenabilitate, partea importantă este aceasta: nu trebuie să pornești de la o opinie despre schimbări climatice ca să înțelegi riscul.
Poți porni de la o întrebare mult mai simplă.
Ce îți poate opri activitatea?
Un val de căldură poate încetini munca într-un depozit prost răcit.
O inundație poate bloca accesul la o hală.
Seceta poate schimba costul materiei prime pentru o companie din alimentație.
O furtună poate întârzia livrările.
O pană de curent poate opri un proces critic.
Nimic din toate acestea nu cere discursuri mari. Cere management bun.
Iar managementul bun începe cu lucruri plictisitoare, dar decisive: unde sunt activele, cât de expuse sunt, ce se poate strica, cât costă oprirea și ce ai făcut ca să reduci pierderea.
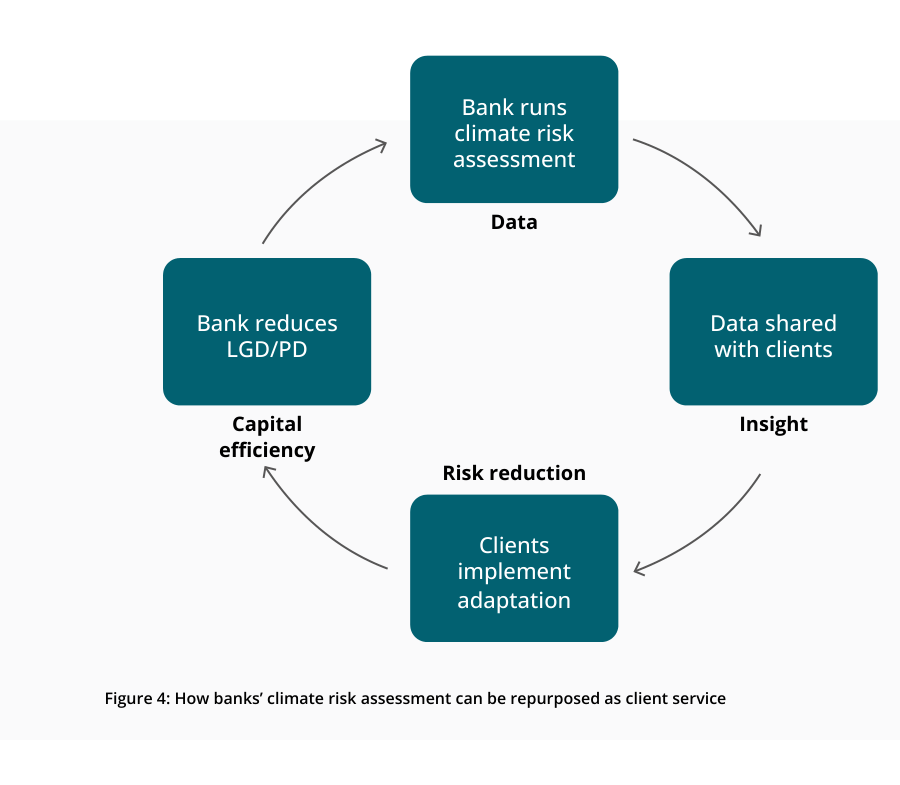
Raportul CISL folosește o expresie tehnică pentru această schimbare: credit ajustat la reziliență. Tradus pe românește, înseamnă că banca nu se mai uită doar la riscul brut al companiei, ci și la ce a făcut compania ca să reducă acel risc.
Ai doar o fabrică expusă sau ai și măsuri de protecție?
Ai doar un depozit într-o zonă dificilă sau ai și rute alternative?
Ai doar un activ pus garanție sau ai și dovezi că activul poate continua să funcționeze în condiții mai grele?
Aceasta poate deveni o diferență reală în conversația cu finanțatorii.
Garanția nu mai este doar o valoare într-un raport
În multe companii, garanția este tratată ca un număr. O clădire valorează atât. Un teren valorează atât. Un echipament valorează atât.
Dar valoarea nu plutește în aer.
Ea stă într-un loc.
O hală într-o zonă vulnerabilă la inundații nu este același lucru cu o hală identică într-o zonă mai protejată. Un teren agricol dependent de apă ieftină nu este același lucru cu un teren care are acces mai sigur la irigații. Un centru logistic care depinde de o singură rută nu este același lucru cu unul care are opțiuni.
Pentru bancă, diferența poate apărea în două momente.
Primul este înainte de credit, când decide cât de riscant este dosarul.
Al doilea este după un incident, când descoperă cât mai poate recupera dacă lucrurile se strică.
Aici raportul CISL atinge un punct foarte important: pierderile nu apar întotdeauna în statistici cu eticheta corectă. Uneori sunt trecute la probleme operaționale. Alteori la costuri mai mari. Alteori la scădere de vânzări. Alteori la întreruperi în lanțul de aprovizionare.
Pe scurt, riscul poate fi prezent în afacere, chiar dacă nu apare cu numele lui în contabilitate.
Pentru un manager, aceasta este poate cea mai utilă idee din raport.
Nu aștepta ca riscul să aibă o etichetă perfectă. Uită-te unde îți poate lovi compania.
Ce ar trebui să știi despre compania ta
Dacă lucrezi într-o companie și vrei să înțelegi mai bine economia următorilor ani, nu trebuie să începi cu un raport complicat. Poți începe cu trei întrebări.
Prima: care sunt locurile fără de care compania nu poate funcționa?
A doua: ce eveniment fizic ar putea opri sau scumpi activitatea în acele locuri?
A treia: ce dovadă ai că firma a redus deja acest risc sau știe cât ar costa să îl reducă?
Răspunsurile nu sunt doar pentru directorul financiar. Sunt utile în operațiuni, achiziții, vânzări, logistică, juridic, risc, comunicare și management general.
Pentru că, în final, o companie nu este doar o sumă de cifre. Este o rețea de locuri, oameni, furnizori, drumuri, utilități, clădiri și contracte. Când una dintre aceste verigi cedează, cifrele se schimbă după aceea.
Managerii buni vor înțelege acest lucru înainte să îl vadă în rezultatele trimestriale.
Harta devine parte din economie
Cel mai interesant lucru la raportul CISL nu este limbajul financiar. Este faptul că aduce geografia înapoi în discuția despre bani.
Ani la rând, economia digitală ne-a obișnuit să credem că locul contează mai puțin. Poți lucra de oriunde. Poți vinde peste tot. Poți muta datele în cloud. Poți coordona operațiuni de la distanță.
Dar produsele tot trebuie depozitate undeva.
Marfa tot circulă pe drumuri reale.
Energia vine prin rețele reale.
Apa vine din surse reale.
Clădirile stau în locuri reale.
Iar băncile, mai devreme sau mai târziu, vor întreba cât de solide sunt aceste locuri.
Nu toate companiile vor fi afectate la fel. Nu toate sectoarele au aceeași expunere. Nu fiecare risc devine automat problemă de credit. Tocmai de aceea discuția trebuie purtată calm, cu date, fără panică și fără slogane.
Dar direcția este greu de ignorat.
Când finanțarea devine mai atentă la locul în care se află activele, harta nu mai este un desen pe perete. Devine parte din dosarul de business.
Iar data viitoare când cineva îți spune că o companie „arată bine”, întrebarea bună nu mai este doar „cum arată cifrele?”.
Este și: „unde sunt cifrele acestea, de fapt, pe hartă?”
Ambasada Sustenabilității

