

Versiunea audio (analiza extinsă)
Am transformat articolul (cu ajutorul AI) într-o conversație audio, sub forma unei dezbateri între doi moderatori, pentru cei care preferă să asculte ideile în loc să le citească.
O cercetare publicată în martie 2026 de echipa Sustainability Reporting Navigator a analizat primele 100 de rapoarte CSRD publicate pentru 2025 și le-a comparat cu rapoartele acelorași companii din 2024. Concluzia lor este simplă și importantă pentru orice manager: rapoartele devin puțin mai scurte, mai ordonate și mai puțin redundante, dar corecțiile de date apar mai des. Autorii spun direct că firmele intră într-o fază de consolidare după efortul brut din primul an.
Aici este știrea adevărată. În primul an, testul a fost dacă organizația poate produce documentul. În anul doi, începe să se vadă dacă organizația își stăpânește propriul sistem. Nu mai este vorba doar despre raportare. Este vorba despre cât de bine își cunoaște compania propriile date, propriile definiții și propriile responsabilități.
Nu asistăm la o retragere, ci la o curățare
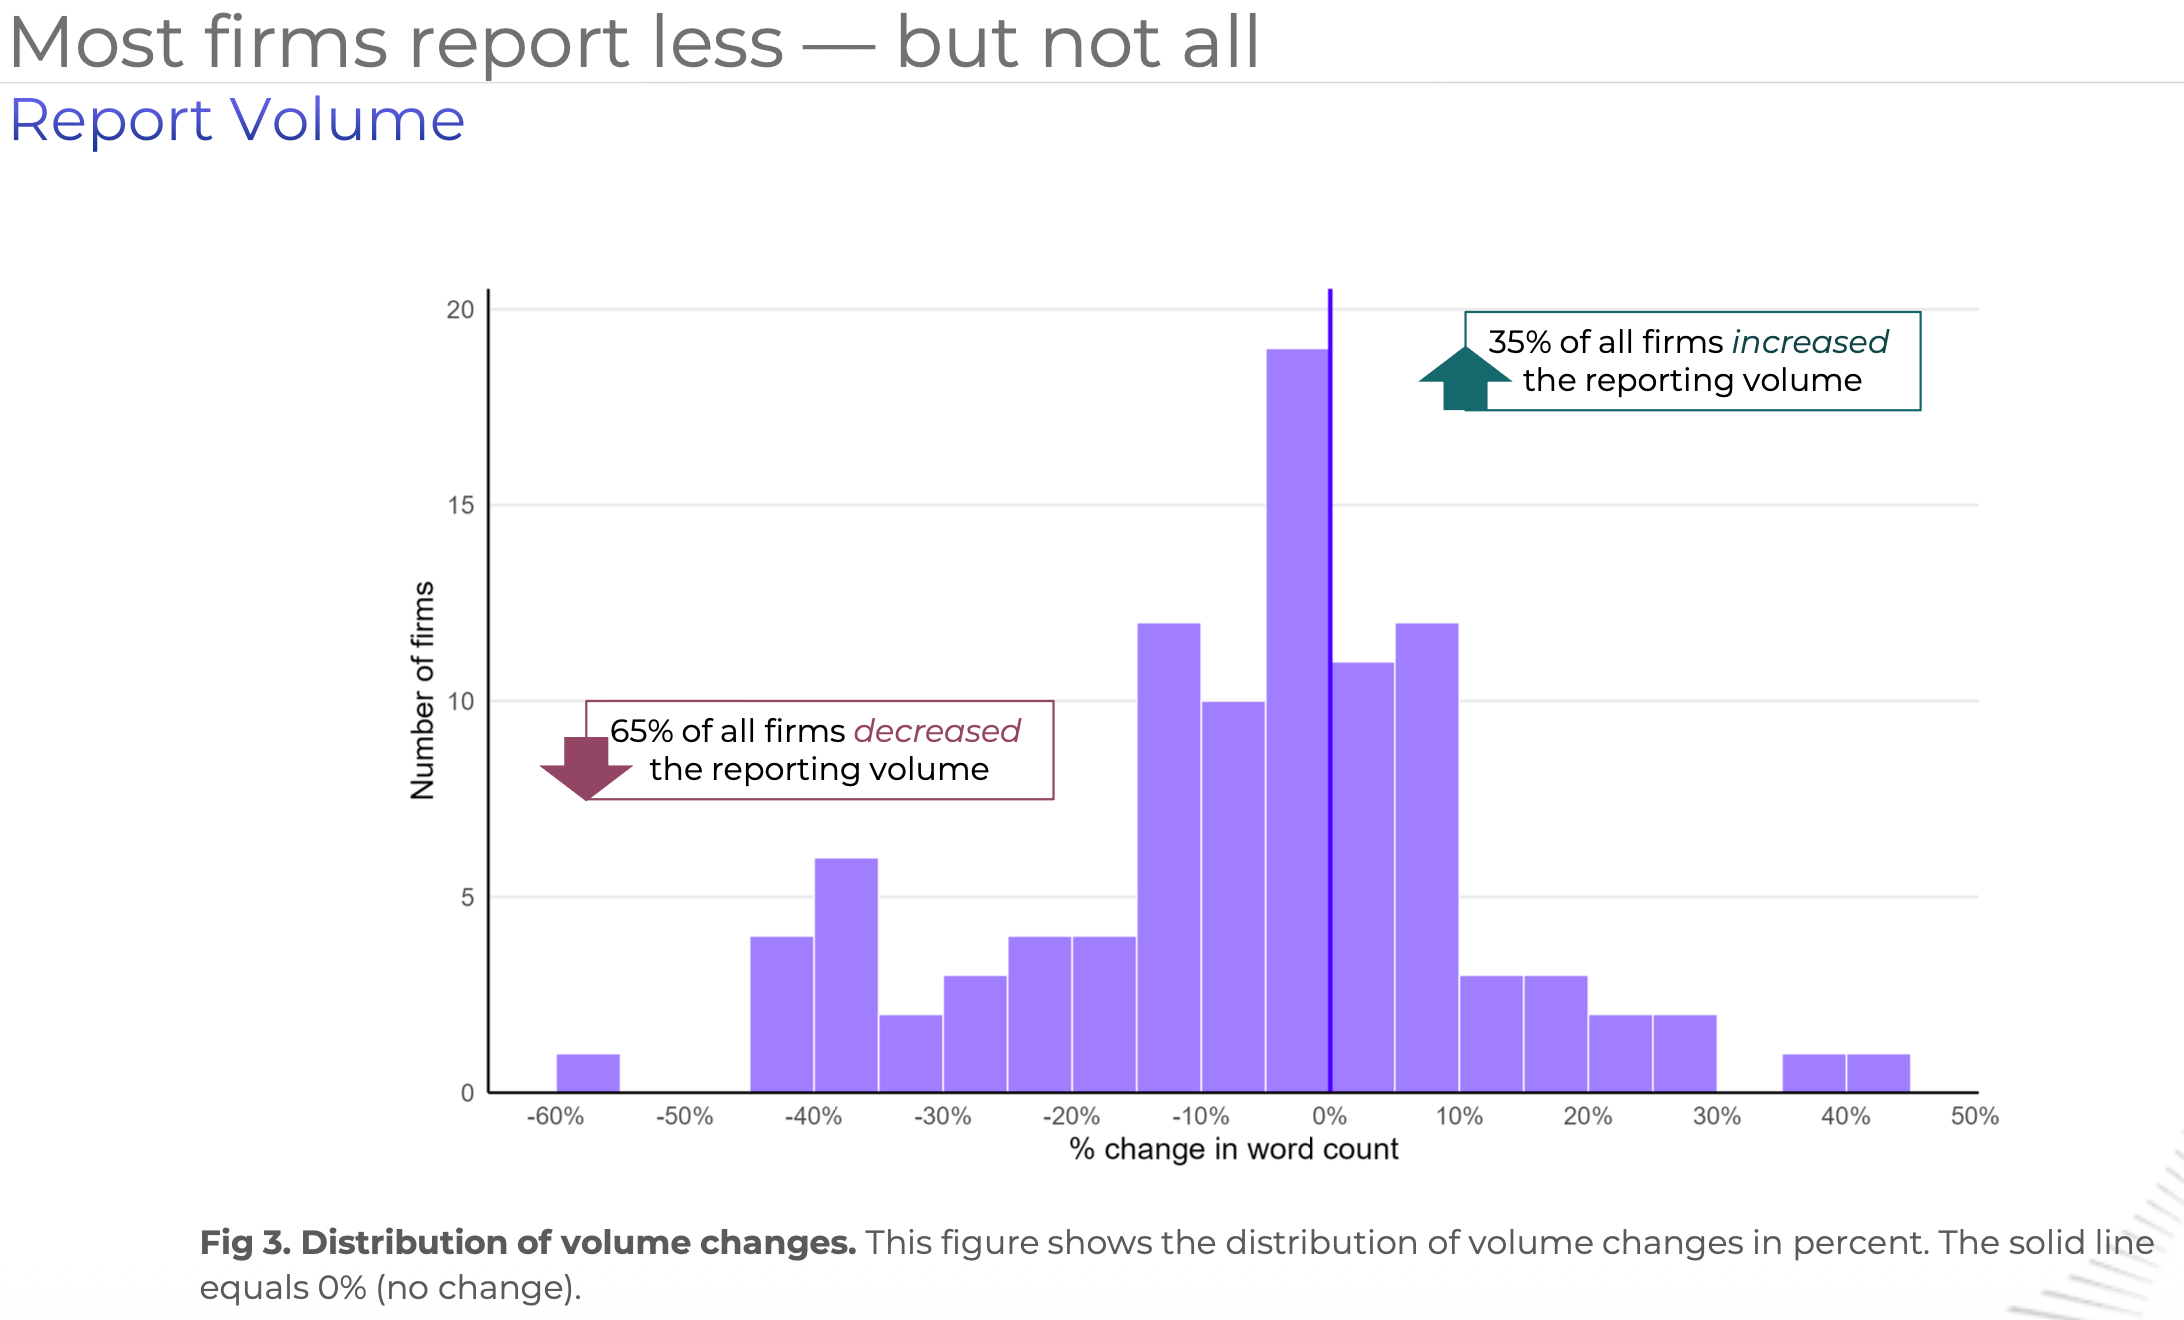
Cifrele din studiu spun mult chiar și pentru un cititor care nu urmărește subiectul îndeaproape. În medie, rapoartele se scurtează cu 8%. Dar nu toate merg în aceeași direcție: 65% dintre companii reduc volumul de raportare, iar 35% îl cresc. Reducerile vin mai ales din rapoartele care erau deja medii sau lungi. Cele deja scurte se schimbă puțin. Asta nu arată o fugă de substanță. Arată o încercare de a tăia surplusul și de a pune mai multă ordine.
Această curățare a documentului este partea vizibilă. Partea mai importantă este alta: ce începe ea să expună în interiorul companiei.
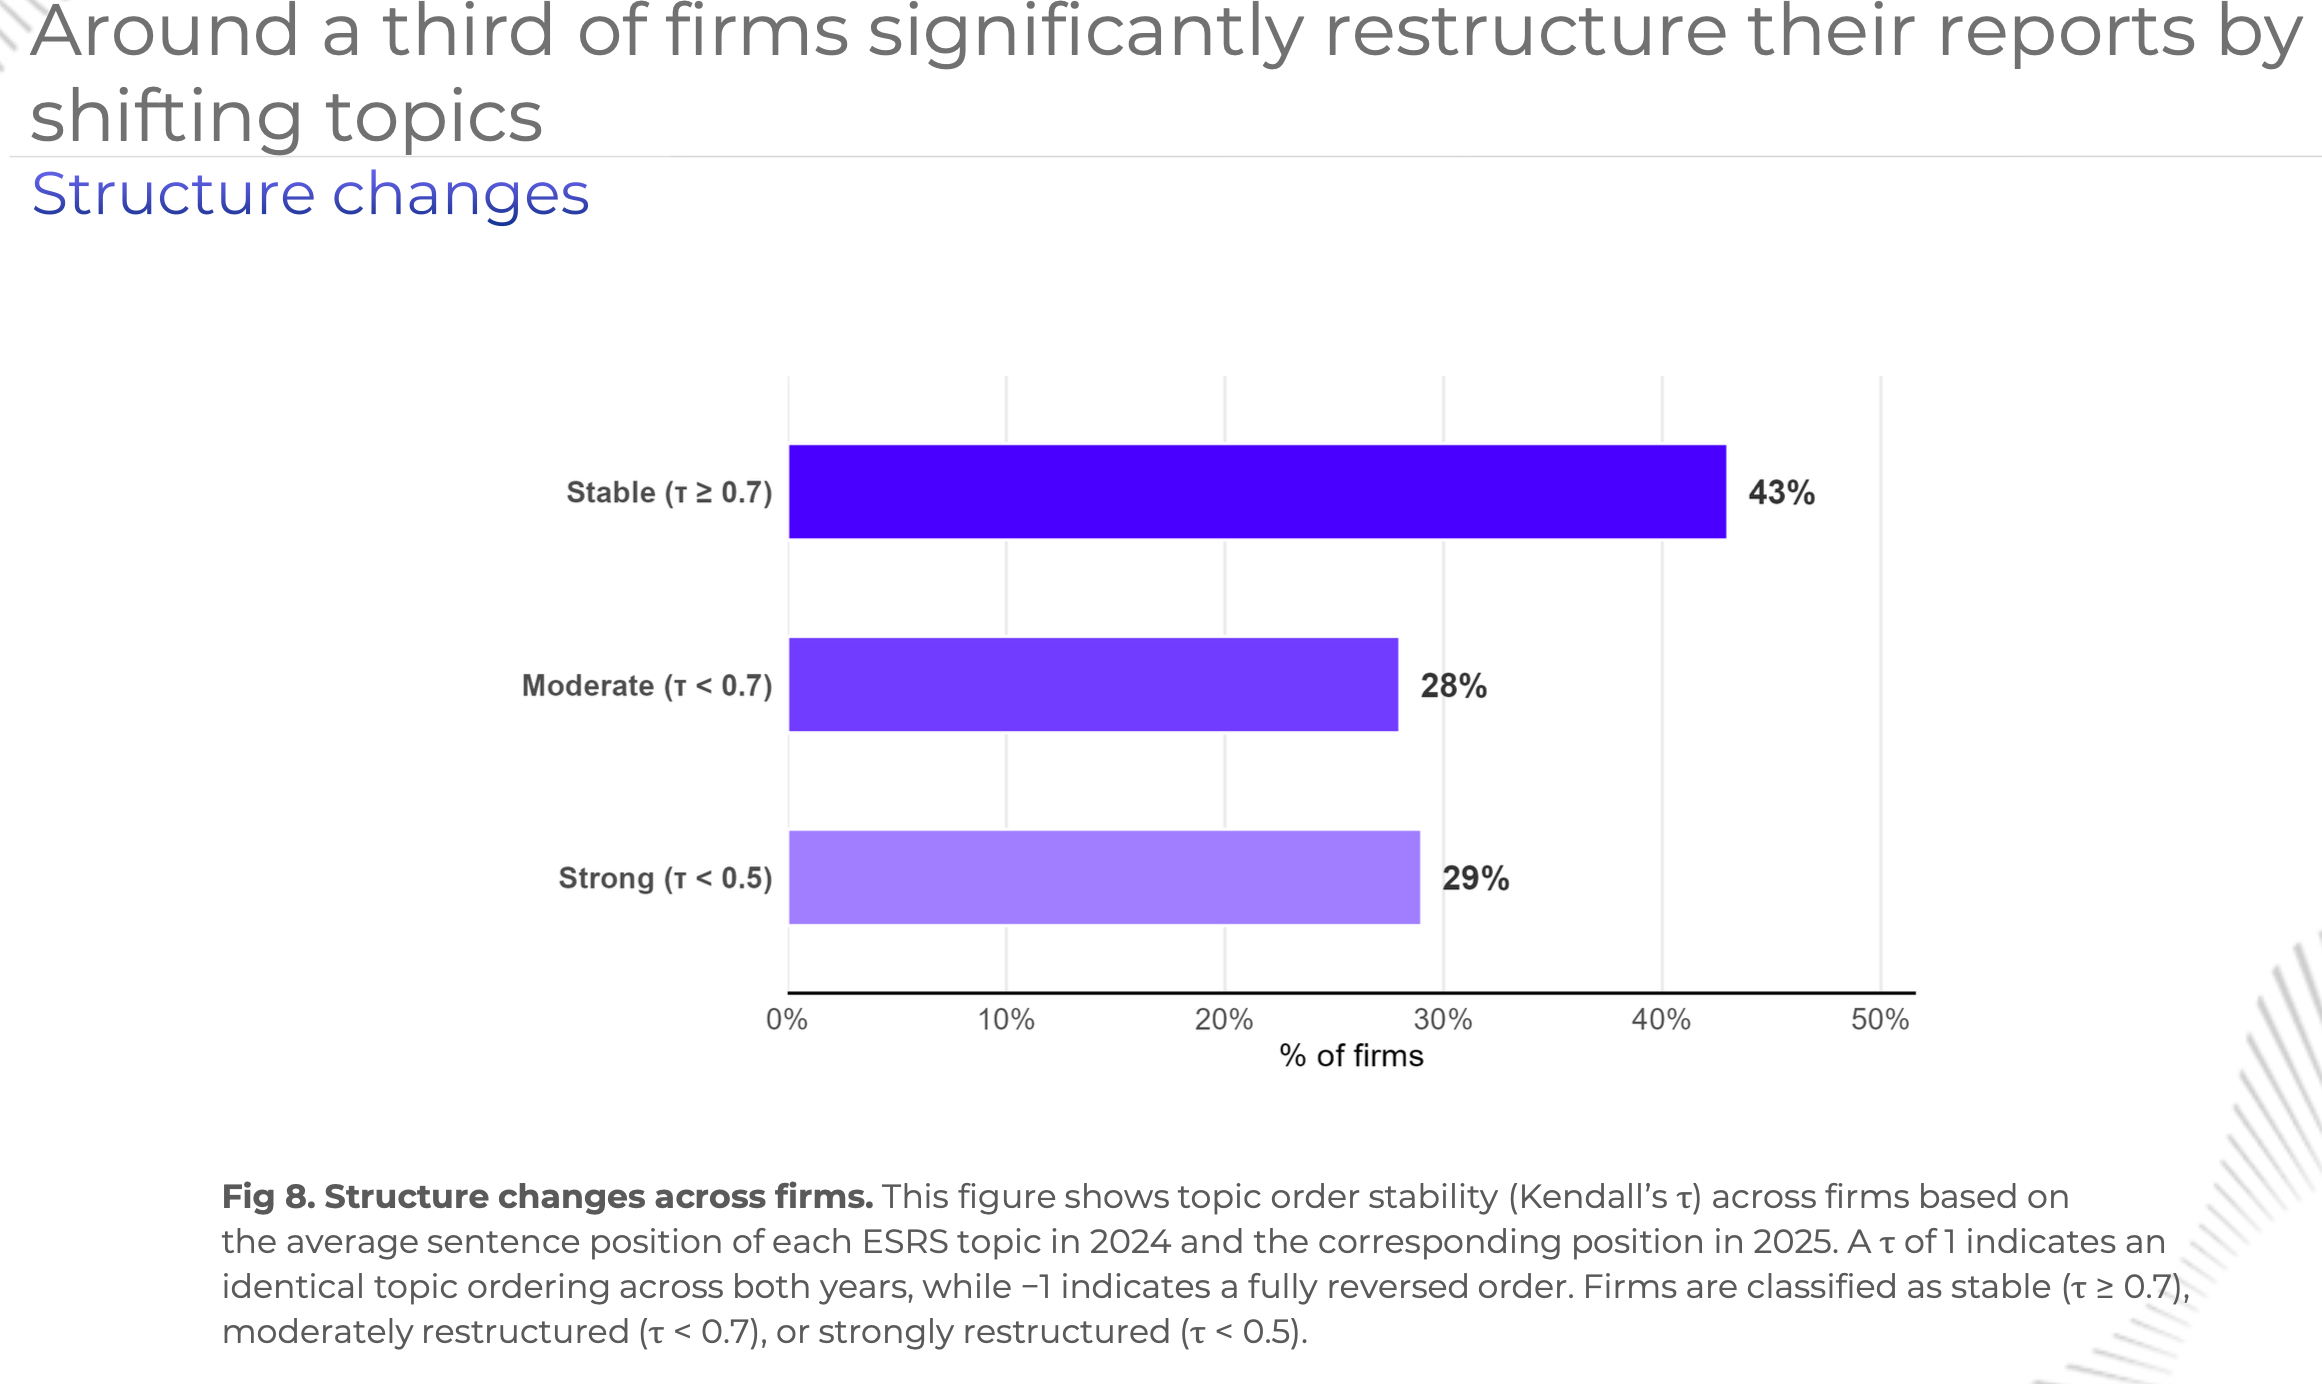
Studiul arată că firmele elimină redundanțe, folosesc mai des trimiteri interne și își reorganizează mai clar structura raportului. Aproximativ o treime dintre companii își restructurează semnificativ documentul de la un an la altul. Cu cât forma devine mai curată, cu atât devine mai greu să ascunzi slăbiciunile procesului din spate.
Presiunea reală se mută spre date și control
Aici intră în joc partea care ar trebui să atragă atenția boardului, nu doar a oamenilor din raportare.
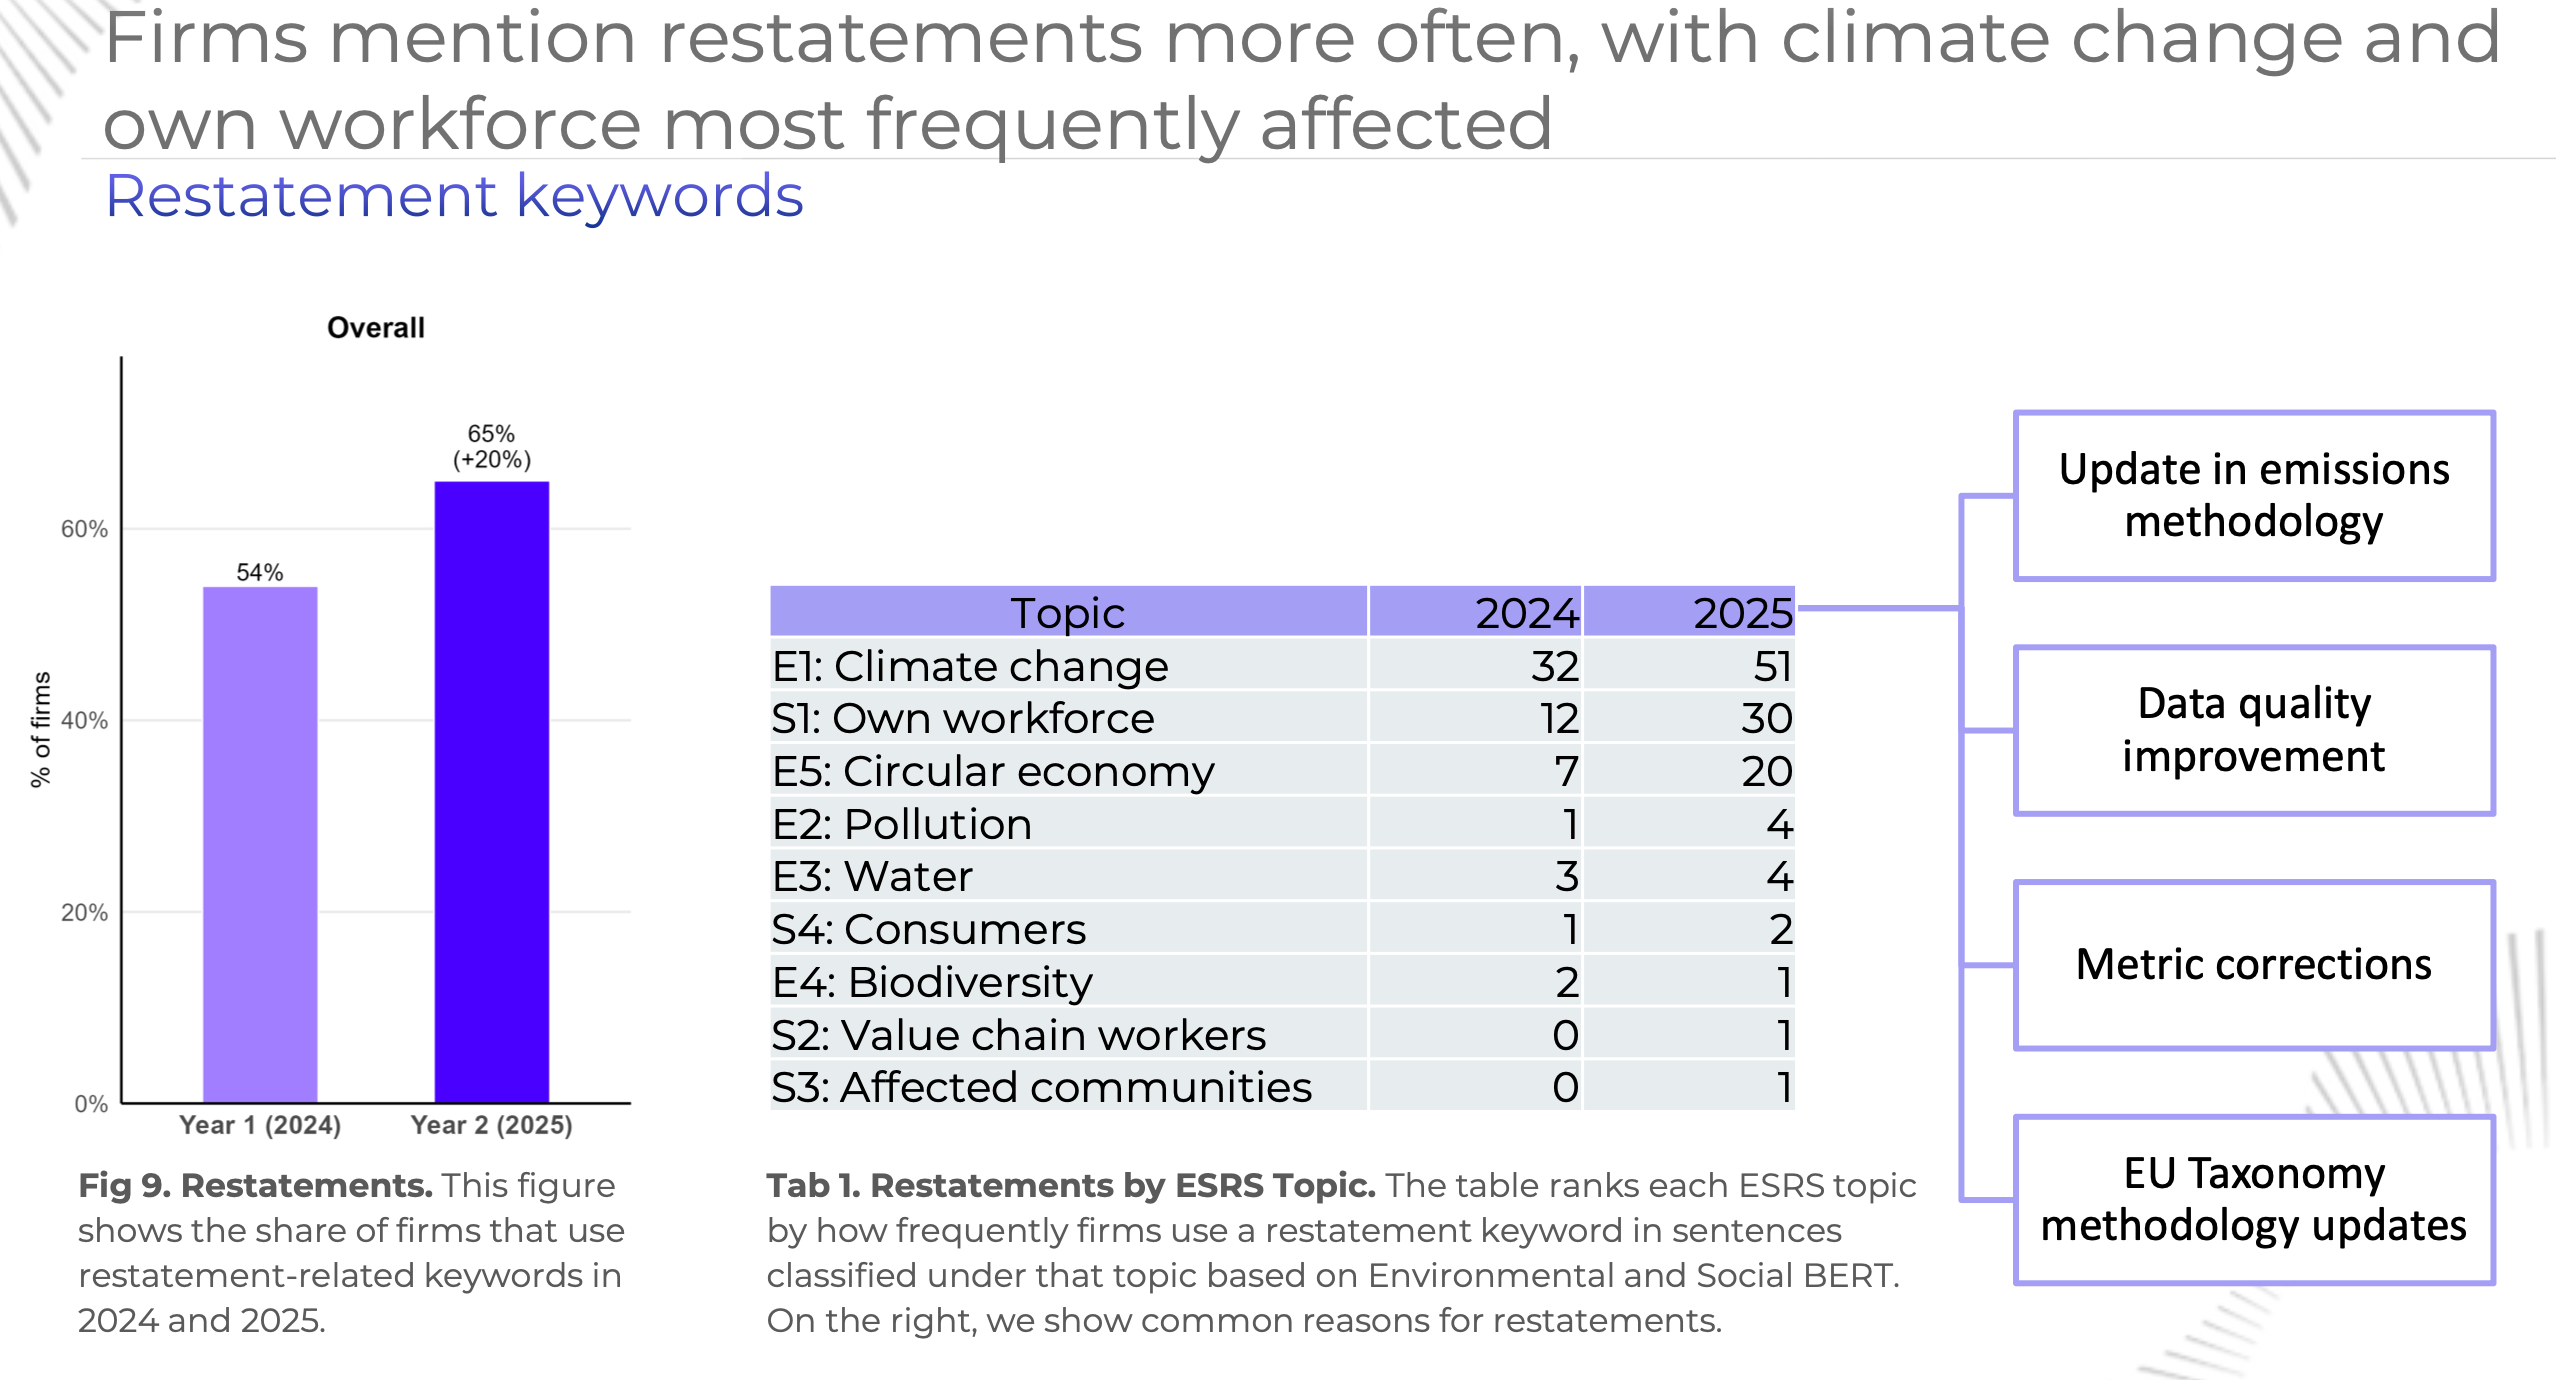
Companiile menționează mai des restatări, adică ajustări sau corecții ale unor date publicate anterior. Cele mai afectate teme sunt schimbările climatice și datele despre propriii angajați. La capitolul climă, ponderea firmelor care menționează astfel de corecții urcă de la 32 la 51. La „own workforce”, urcă de la 12 la 30. Printre cauze apar schimbări de metodologie pentru emisii, îmbunătățirea calității datelor, corecții de indicatori și actualizări legate de taxonomia UE.
Tradus fără jargon, mesajul este clar: companiile descoperă că nu este suficient să publice. Trebuie să poată și susține cifrele.
De aici începe unghiul managerial al subiectului. Până acum, mulți lideri au privit raportarea de sustenabilitate ca pe o obligație de conformare sau ca pe un proiect delegat unei echipe specializate. Noua cercetare arată însă că raportarea începe să funcționeze ca un test al companiei în ansamblu.
Cine răspunde pentru date. Cine stabilește definițiile. Cine verifică metodologia. Cine explică o schimbare de cifră. Cine poate demonstra că financiarul, operaționalul, HR-ul și sustenabilitatea nu lucrează fiecare în propriul univers.
Ce ar trebui să înțeleagă un manager care nu s-a ocupat până acum de CSRD
Asta este imaginea mare. În primul val, CSRD a forțat companiile să livreze un document nou. În al doilea val, începe să se vadă cine are infrastructura internă pentru a produce informație coerentă, repetabilă și defensabilă.
Cu alte cuvinte, primul an a testat mobilizarea. Al doilea începe să testeze calitatea managementului.
Mai este un motiv pentru care merită luată în serios această cercetare. Sustainability Reporting Navigator este o platformă open science fondată de cercetători de la Goethe University Frankfurt, University of Cologne și LMU Munich, construită tocmai pentru analiză și benchmarking în jurul raportării CSRD. Autorii spun și unde este limita studiului: primele 100 de rapoarte din 2025 nu sunt perfect reprezentative după țară, sector și dimensiune, deși sunt foarte asemănătoare textual cu cele publicate mai târziu. Asta nu slăbește semnalul principal. Îl face doar mai credibil, pentru că îl pune în rama corectă.
Pentru companiile din România, concluzia utilă este rece și directă. Întrebarea nu mai este doar cine scrie raportul. Întrebarea serioasă este cine stăpânește sistemul care îl face posibil.
Acolo intră guvernanța datelor, controalele interne, relația dintre echipe, capacitatea de a explica schimbările și de a susține public cifrele. Cu cât raportarea devine mai comparabilă și mai verificabilă, cu atât scade spațiul pentru improvizație.
De aceea, cea mai bună lectură a studiului nu este că documentele se mai scurtează puțin. Adevărata noutate este alta: CSRD începe să arate ce companii au doar un raport și ce companii au deja un sistem.
Iar în anii care vin, diferența dintre cele două va conta mai mult decât raportul însuși.
Cercetarea completă merită citită nu doar de cei care scriu rapoarte, ci de orice manager care vrea să înțeleagă unde se mută, de fapt, presiunea în companie. 🔗 Vezi detalii aici.

Dacă această analiză îți este utilă, dă-o mai departe către colegii care pot transforma aceste semnale în decizii (management, operațiuni, financiar, achiziții). 